
Как электронный авансовый отчет сокращает ошибки, ускоряет возмещение и снижает нагрузку на бухгалтерию. Суточные, такси, ГСМ, представительские расходы, разбор командировки по шагам и FAQ.
Авансовый отчет — документ, которым сотрудник подтверждает, на что потратил выданные под отчет деньги. В бумажном варианте это бланк, пачка чеков, подклеенных на лист А4, подпись руководителя и несколько дней ожидания, пока бухгалтер сверит каждую сумму. Компании, где сотрудники ездят раз в квартал, с этим справляются. Там, где командировок десятки в месяц, а к ним добавляются такси, топливо и деловые ужины, бумажный процесс превращается в очередь из незакрытых подотчетных сумм и спорных чеков. Электронный формат переносит сбор документов, проверку и согласование в одну систему, и для многих организаций именно с него начинается полноценное управление командировками, а не только учет их последствий.
Что такое электронный авансовый отчет
Унифицированная форма АО-1 обязательной не является с 2013 года. Организация вправе утвердить собственную форму авансового отчета в учетной политике, если в ней есть обязательные реквизиты первичного документа: наименование, дата, название организации, содержание операции, суммы, должности и подписи ответственных лиц. Эта свобода и позволяет вести отчет полностью в электронном виде.
Электронный авансовый отчет — это запись в учетной или специализированной системе, где к каждой строке расхода прикреплен подтверждающий документ, а сам отчет подписан электронной подписью сотрудника, руководителя и бухгалтера. Для внутреннего документооборота квалифицированная подпись не нужна. Достаточно простой или усиленной неквалифицированной подписи, если порядок ее использования закреплен локальным актом и сотрудники с ним ознакомлены.
С подтверждающими документами ситуация сложнее. Электронный кассовый чек, который продавец прислал на почту или в приложение, — полноценный оригинал. Скан или фото бумажного чека оригиналом не является: бумажный экземпляр компания по-прежнему обязана хранить. На практике эту проблему решают двумя способами. Первый — сотрудник при оплате просит отправить чек в электронном виде, и продавец обязан это сделать, если покупатель сообщил адрес почты или номер телефона до расчета. Второй — бумажные чеки собираются в конверт и раз в месяц передаются в бухгалтерию, а в системе работают с их цифровыми копиями.
Где возникают ошибки в бумажном процессе
Бухгалтеры, которые проверяют авансовые отчеты вручную, сталкиваются с одними и теми же проблемами. Большая часть из них связана не с недобросовестностью сотрудников, а с самим форматом.
- Арифметические расхождения: сумма в отчете не совпадает с суммой чеков, потому что одну строку переписали с ошибкой или забыли.
- Выцветшие термочеки: через два-три месяца текст на чековой ленте становится нечитаемым, и расход невозможно подтвердить при проверке.
- Неполный комплект документов по авиаперелету: есть маршрут-квитанция, но нет посадочного талона, или наоборот.
- Неверный подсчет суточных: не учтен день выезда или день приезда, перепутаны даты при ночном рейсе.
- Личные траты в общем счете: мини-бар, химчистка или поздний выезд в счете гостиницы попадают в отчет вместе с проживанием.
- Представительские расходы без приказа, сметы и отчета о мероприятии: без этих документов расход нельзя учесть при расчете налога на прибыль.
- Пропущенный срок сдачи отчета, после которого неизрасходованный аванс приходится удерживать из зарплаты по отдельной процедуре.
- Повторное предъявление одного чека: сотрудник прикладывает его к двум отчетам по невнимательности, и это замечают только при сверке.
Каждая такая ошибка означает возврат отчета сотруднику, повторную подпись руководителя и еще один круг проверки. Отчет, который можно было закрыть за день, висит неделю.
Как автоматизация убирает ошибки
Распознавание чеков и проверка через ФНС
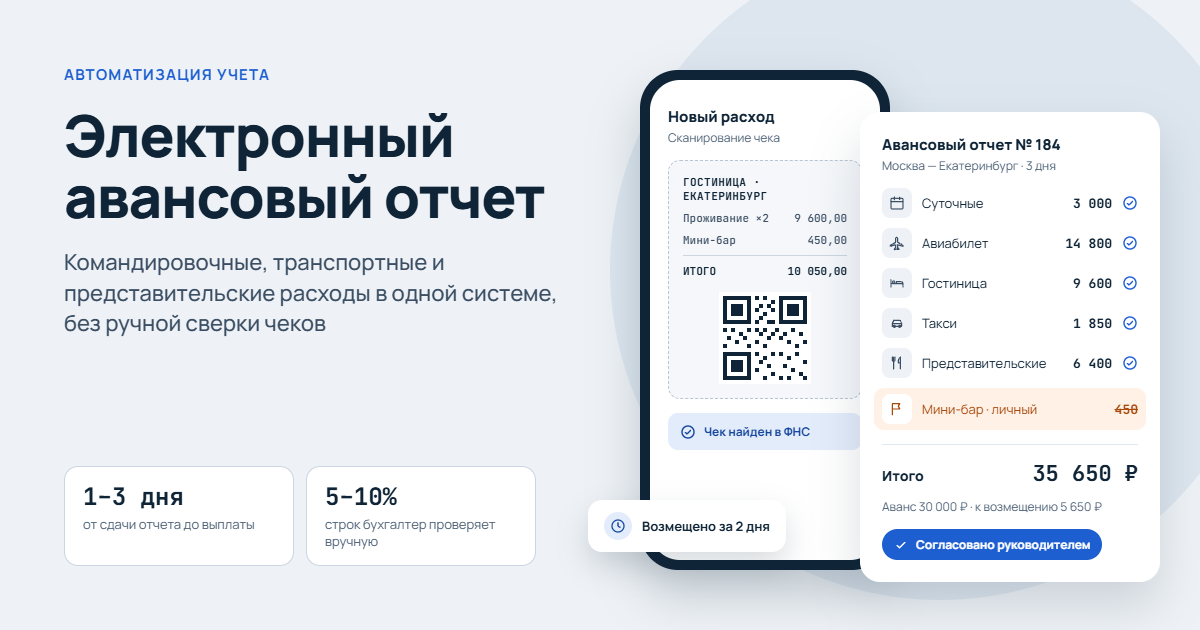
Сотрудник фотографирует чек в мобильном приложении. Система считывает QR-код, в котором закодированы дата, время, сумма, фискальный номер документа и признак расчета, и отправляет запрос в сервис проверки чеков ФНС. Если чек зарегистрирован, в отчет подтягиваются реальные данные: название продавца, ИНН, перечень позиций, ставки НДС. Сотрудник ничего не вводит вручную, поэтому арифметических расхождений между чеком и отчетом не бывает.
Тот же механизм ловит дубли. Каждый фискальный документ уникален, и при попытке приложить его ко второму отчету система выдаст предупреждение. Распознанный чек хранится в электронном архиве, поэтому проблема выцветшей ленты снимается: данные остаются доступными независимо от состояния бумажного оригинала.
Политики расходов и лимиты
В системе настраиваются правила компании: размер суточных, лимит стоимости гостиницы по городам, класс перелета для разных должностей, допустимые категории расходов на такси. Отчет проверяется на соответствие этим правилам в момент формирования, до отправки руководителю.
Нарушение политики не блокирует отчет автоматически. Сотрудник видит предупреждение и либо исправляет строку, либо пишет обоснование: например, номер дороже лимита на 1 500 рублей, потому что в дни отраслевой выставки дешевле вариантов в городе не было. Руководитель согласует исключение осознанно, а не пропускает его среди двадцати строк.
Интеграция с учетной системой
Утвержденный отчет передается в 1С или другую ERP без ручного переноса. Формируются проводки: списание расходов на счета затрат в корреспонденции со счетом 71, выплата перерасхода, начисление НДФЛ со сверхнормативных суточных. Справочники сотрудников, подразделений, статей затрат и проектов синхронизируются, поэтому расход сразу попадает на нужное место возникновения затрат.
Валютные операции
Зарубежные командировки — отдельный источник ошибок. Расходы в валюте нужно пересчитать в рубли по правилу, которое зависит от способа выдачи аванса: аванс в валюте пересчитывается по курсу на дату выдачи, при покупке валюты сотрудником на рублевый аванс используется курс из справки банка, при оплате корпоративной картой — сумма фактического списания. Система применяет правило, зафиксированное в учетной политике, и сохраняет использованный курс в карточке операции. Для НДФЛ со сверхнормативных суточных датой получения дохода считается последний день месяца, в котором утвержден авансовый отчет, и пересчет валютных суточных выполняется на эту дату.
Командировочные расходы: что проверяет система
Командировка порождает больше всего типов расходов, и к каждому предъявляются свои требования по документам. Ниже — сводка того, какие документы нужны и на что система обращает внимание при автоматической проверке.
| Вид расхода | Подтверждающие документы | Что проверяет система | Налоговый нюанс |
|---|---|---|---|
| Суточные | Приказ о командировке, данные о датах выезда и приезда | Количество дней с учетом дня выезда и дня приезда, норму компании | НДФЛ и взносы не начисляются в пределах 700 руб. в день по России и 2 500 руб. за рубежом |
| Проживание | Счет гостиницы и кассовый чек | Лимит по городу, совпадение дат проживания с датами командировки, наличие личных позиций | Без документов не облагается НДФЛ только 700 руб. в день по России и 2 500 руб. за рубежом |
| Авиабилеты | Маршрут-квитанция электронного билета и посадочный талон | Даты рейсов, класс обслуживания по должности | Без посадочного талона нужна справка перевозчика о факте перелета |
| Железнодорожные билеты | Контрольный купон электронного билета | Даты и маршрут, категорию вагона | Сервисные сборы учитываются в составе стоимости проезда |
| Такси | Электронный чек с QR-кодом, маршрут поездки | Адреса начала и конца поездки, время, тариф | Нужно обоснование служебной цели поездки |
| Представительские | Приказ, смета, чек, отчет о мероприятии | Наличие приказа и списка участников | Для налога на прибыль — не более 4% расходов на оплату труда за период |
Суточные — частая зона ошибок при ночных рейсах. Если сотрудник вылетел в 00:40 в среду, днем выезда считается среда. Если поезд отправился в 23:50 вторника, днем выезда будет вторник, даже если большую часть пути сотрудник провел в среду. Система берет даты из билетов и считает дни автоматически, поэтому спорных случаев остается минимум.
Однодневная командировка по России суточных не предполагает. Если компания все же выплачивает такие суммы как возмещение иных расходов, их налоговый статус лучше заранее закрепить в положении о командировках, а в системе выделить для них отдельную статью, чтобы они не смешивались с обычными суточными.
Транспортные расходы: такси, топливо, личный автомобиль
Транспортные расходы возникают и вне командировок: поездки к клиентам, доставка документов, работа выездных специалистов. Здесь автоматизация дает выигрыш за счет связи с внешними сервисами.
С корпоративными аккаунтами такси система получает реестр поездок напрямую от агрегатора. Сотруднику не нужно собирать чеки: каждая поездка уже содержит маршрут, время и стоимость, а от него требуется только указать цель. Если поездка совершена в 23:30 из бара в жилой район, а цель указана как «встреча с клиентом», руководитель увидит это расхождение до согласования.
Для служебного транспорта расход топлива подтверждается путевыми листами. Путевые листы можно оформлять в электронном виде, и если компания уже перешла на них, система сопоставляет заправки по топливной карте с пробегом и нормой расхода. Превышение нормы на 15–20% — повод проверить маршрут или техническое состояние автомобиля, а не только отчет водителя.
При использовании личного автомобиля сотрудник получает компенсацию по соглашению с работодателем. Для налога на прибыль такие расходы учитываются в пределах норм: 1 200 рублей в месяц для легкового автомобиля с объемом двигателя до 2 000 куб. см и 1 500 рублей для двигателя большего объема. Сумма сверх нормы выплачивается из прибыли. Отдельно компания может возмещать стоимость топлива по чекам, если это предусмотрено соглашением. Система хранит параметры автомобиля в карточке сотрудника и сама разделяет нормируемую и сверхнормативную часть.
Представительские расходы
Представительские расходы — прием и обслуживание представителей других организаций: деловой обед, транспорт до места переговоров, услуги переводчика. Требования к документам здесь строже, чем к любым другим тратам подотчетного лица.
Для учета расхода нужны приказ о проведении мероприятия, смета, первичные документы об оплате и отчет о мероприятии с указанием даты, места, участников с обеих сторон и цели встречи. Организация развлечений, отдыха и лечения к представительским расходам не относится, даже если гостей пригласили на концерт после переговоров.
Норматив для налога на прибыль — 4% от расходов на оплату труда за отчетный период. Он считается нарастающим итогом с начала года, поэтому ужин, превысивший лимит в первом квартале, может уложиться в него по итогам полугодия. Бухгалтеру, который ведет расчет вручную, приходится держать в голове или в отдельной таблице текущую выборку лимита. Система показывает остаток норматива в реальном времени.
В электронном процессе представительский расход нельзя отправить на согласование, пока к нему не привязаны приказ и смета. Отчет о мероприятии формируется по шаблону: сотрудник выбирает участников из справочника контрагентов, указывает цель, и документ готов. Правило простое, но именно оно убирает самую частую причину, по которой представительские расходы не принимаются при налоговой проверке.
Как ускоряется возмещение
Скорость возмещения зависит не от того, как быстро бухгалтер нажимает кнопку оплаты, а от количества возвратов отчета на доработку. Бумажный отчет, отправленный с одной ошибкой, теряет два-три дня на передачу между кабинетами и подписи. Электронный отчет с той же ошибкой возвращается сотруднику через несколько минут с указанием конкретной строки.
| Этап | Бумажный процесс | Электронный процесс |
|---|---|---|
| Сбор подтверждающих документов | Сотрудник хранит чеки, подклеивает их после поездки | Чеки фотографируются в день расхода, данные распознаются автоматически |
| Заполнение отчета | 30–60 минут вручную | 5–10 минут на проверку предзаполненных строк |
| Проверка арифметики и комплектности | Бухгалтер сверяет каждую строку | Выполняется системой при формировании |
| Согласование руководителем | Физическая подпись, зависит от присутствия в офисе | Подпись в приложении, в том числе из командировки |
| Проверка бухгалтерией | Полная проверка всех документов | Проверка только строк с отклонениями |
| Отражение в учете | Ручной ввод проводок | Автоматическая передача в учетную систему |
| Хранение | Папки в архиве, риск утраты | Электронный архив с поиском по сотруднику, дате, контрагенту |
| Срок от сдачи до выплаты | 7–14 рабочих дней | 1–3 рабочих дня |
Корпоративные карты ускоряют процесс еще сильнее. Транзакции попадают в систему из банка автоматически, и сотруднику остается прикрепить к каждой чек и указать цель. Аванс как таковой не выдается, перерасхода не возникает, а возмещать нечего: компания платит напрямую.
Срок сдачи отчета тоже проще контролировать. Отчитаться по командировке нужно в течение трех рабочих дней после возвращения. Система напоминает об этом сотруднику и руководителю, а бухгалтер видит список просроченных отчетов. Если неизрасходованный аванс не возвращен, удержать его из зарплаты можно не позднее месяца со дня окончания срока возврата, при условии, что сотрудник не оспаривает основания и размер удержания. Общий размер удержаний не может превышать 20% от выплаты. Пропустить этот месяц при ручном учете легко, при автоматическом контроле сроков — почти невозможно.
Как снижается нагрузка на бухгалтерию
При ручной обработке бухгалтер тратит на один авансовый отчет в среднем 15–25 минут: сверка, проверка комплектности, ввод проводок, раскладка документов по папкам. При 200 отчетах в месяц это 50–80 рабочих часов, то есть почти половина ставки одного специалиста.
После автоматизации бухгалтер работает по принципу исключений. Отчеты без отклонений проходят проверку за минуту, и внимание уходит только на строки, где система нашла расхождение: чек не прошел проверку в ФНС, превышен лимит, не хватает документа. Обычно таких строк 5–10% от общего числа.
Закрытие месяца тоже становится предсказуемым. Подотчетные суммы не висят на счете 71 неделями, потому что сотрудники отчитываются быстрее, а остатки по каждому подотчетному лицу видны в реальном времени. В последний день месяца бухгалтерия знает, какие суммы еще не закрыты и почему.
Отдельный выигрыш — подготовка к проверкам. Первичные документы нужно хранить не менее пяти лет. Запрос налогового органа по конкретной командировке трехлетней давности в бумажном архиве означает поиск нужной папки. В электронном архиве — поиск по фамилии и дате, выгрузку отчета вместе со всеми чеками и маршрутом согласования.
Практический разбор: командировка из Москвы в Екатеринбург
Менеджер по продажам едет на три дня на переговоры с клиентом. В компании действует норма суточных 1 000 рублей в день, гостиница — не дороже 5 000 рублей за ночь, мини-бар и личные услуги не возмещаются. Процесс выглядит так.
- Понедельник, неделей раньше. Менеджер создает заявку на командировку в системе: даты, цель, город, смета. Руководитель согласует ее в приложении, издается приказ. Бухгалтерия перечисляет аванс 30 000 рублей на зарплатную карту, система фиксирует выдачу под отчет.
- Понедельник командировки. Вылет в 07:40. Маршрут-квитанция на 14 800 рублей за перелет в обе стороны импортируется из почты, после посадки менеджер загружает электронный посадочный талон. В Екатеринбурге поездка на такси в офис клиента — 950 рублей, чек с QR-кодом приходит в приложение агрегатора и подтягивается в систему.
- Вторник. Деловой ужин с двумя представителями клиента, счет 6 400 рублей. Менеджер фотографирует чек, система относит расход к представительским и запрашивает приказ и смету. Они были созданы заранее вместе с заявкой на командировку, и менеджер привязывает их к строке, а в шаблоне отчета о мероприятии отмечает участников и цель встречи.
- Среда. Выезд из гостиницы. Счет за две ночи — 10 050 рублей, из них 450 рублей — мини-бар. Система распознает позиции чека и помечает мини-бар как личный расход. Менеджер подтверждает, к возмещению остается 9 600 рублей, то есть 4 800 за ночь, что укладывается в лимит. Такси в аэропорт — 900 рублей. Прилет в Москву в 22:15.
- Четверг. Менеджер открывает сформированный отчет. Суточные рассчитаны автоматически: понедельник, вторник и среда, три дня по 1 000 рублей, всего 3 000. Итог расходов: 3 000 + 14 800 + 9 600 + 1 850 + 6 400 = 35 650 рублей. Аванс 30 000, перерасход 5 650. Менеджер подписывает отчет простой электронной подписью, руководитель согласует его в тот же день.
- Пятница. Бухгалтер видит две отметки: исключенный мини-бар и представительский расход. Оба отклонения обработаны, документы на месте, проверка занимает три минуты. Отчет утверждается, в учетную систему уходят проводки: расходы списываются на счет 44, перерасход 5 650 рублей выплачивается на карту. Сверхнормативная часть суточных — 300 рублей в день, всего 900 — облагается НДФЛ и страховыми взносами. Налог 117 рублей будет удержан при ближайшей выплате зарплаты, а датой получения дохода считается последний день месяца утверждения отчета.
От возвращения сотрудника до получения им перерасхода прошло два дня. В бумажном варианте тот же отчет почти наверняка вернулся бы на доработку из-за мини-бара в счете гостиницы или отсутствия отчета о представительском мероприятии.
FAQs
Нужно ли хранить бумажные чеки, если отчет оформлен в электронном виде?
Да, если чек был выдан только на бумаге. Фото или скан не заменяет оригинал первичного документа, поэтому бумажные чеки собираются и хранятся в течение установленного срока. Электронные чеки, полученные от продавца на почту или в приложение, являются оригиналами, и для них хранение бумаги не требуется. Чтобы сократить бумажный архив, сотрудникам рекомендуют просить электронный чек при каждой оплате.
Какой подписью подписывать электронный авансовый отчет?
Для внутреннего документооборота достаточно простой электронной подписи или усиленной неквалифицированной. Условие — порядок применения подписи закреплен локальным нормативным актом, а сотрудники ознакомлены с ним и дали согласие на ее использование. Квалифицированная подпись для авансовых отчетов не обязательна.
В какой срок нужно сдать авансовый отчет после командировки?
В течение трех рабочих дней после возвращения. Для расходов вне командировок срок отсчитывается от даты, на которую был выдан аванс. Если сотрудник болел или находился в отпуске, отчет сдается в течение трех рабочих дней после выхода на работу.
Что делать, если чек потерян?
Первый шаг — запросить дубликат у продавца: гостиницы, авиакомпании и крупные сети обычно выдают его по номеру брони или времени покупки. Для перелета без посадочного талона берут справку перевозчика о факте полета. Если документ восстановить нельзя, компания может возместить расход по служебной записке, но учесть его при расчете налога на прибыль не получится, а возмещение проживания без документов освобождается от НДФЛ только в пределах 700 рублей в день по России и 2 500 рублей за рубежом.
Подходит ли электронный авансовый отчет небольшой компании?
Подходит, если подотчетных операций больше двадцати-тридцати в месяц или сотрудники часто работают вне офиса. Многие системы работают по подписке с оплатой за пользователя, а модули авансовых отчетов есть и в распространенных учетных программах. При пяти-шести отчетах в месяц выигрыш во времени будет невелик, но электронный архив и контроль сроков все равно снимают часть рисков.
Можно ли полностью отказаться от выдачи авансов?
Можно, если перевести основные расходы на корпоративные карты и прямую оплату через тревел-агентство. Билеты и гостиницы оплачивает компания, такси идет через корпоративный аккаунт, а сотрудник получает на руки только суточные. Авансовый отчет при этом все равно составляется: он подтверждает расходы по корпоративной карте и выплату суточных.
Заключение
Электронный авансовый отчет меняет порядок работы, а не только формат документа. Проверка переносится в момент расхода: чек сверяется с данными ФНС сразу после оплаты, нарушения политики видны до отправки на согласование, а суточные и налоговые последствия рассчитываются без участия человека. Сотрудник получает возмещение за один-три дня вместо двух недель. Бухгалтерия перестает перепроверять каждый чек и занимается только отклонениями. Компания получает архив, по которому любой расход восстанавливается за минуту.
Начинать внедрение стоит с ревизии правил: положения о командировках, лимитов на проживание и такси, порядка оформления представительских расходов, формы отчета в учетной политике. Система автоматизирует только те правила, которые записаны. Если они размыты на бумаге, программа будет пропускать те же ошибки, что и бухгалтер.